合格投资者制度和投资者适当性制度是私募基金领域投资者保护方面最重要的制度基础,也是私募基金市场健康发展的基石。在募集流程中,这两大制度具象为各项募集流程中的“标准动作”,私募基金管理人在面向合格投资者募集资金时,需要按照标准动作完成募集工作。
当然,现行的规定体系下,存在一些特殊的投资者,可以豁免部分募集流程的环节。鉴于有关特殊投资者定义与豁免事项的规定比较琐碎,条款之间又存在交叉引用,所以常常被大家混淆。我们特以此文,梳理清楚私募基金特殊投资者募集流程的豁免环节。
要解决特殊投资者到底豁免哪些募集流程的问题,我们首先要厘清各个流程豁免的底层逻辑,这就不得不分别从合格投资者制度与投资者适当性制度两个方面说起。
合格投资者制度解决的是投资者准入的问题。
合格投资者的法定要件包括最低投资额(100万元)及最低资产规模(自然人300万元金融资产或50万元年收入/机构1000万元净资产)两个方面。而由于一些投资主体的特殊性质,在大类特征上具备更高的风险识别能力和风险承担能力,而可以视为“当然合格投资者”,得以豁免合格投资者确认的相关程序。
目前私募基金相关规则中涉及“当然合格投资者”的规定主要包括如下三部:
《私募投资基金监督管理暂行办法》,中国证监会,2014年8月,简称《暂行办法》;
《私募投资基金募集行为管理办法》,基金业协会,2016年4月,简称《募集办法》;
《私募投资基金备案指引第1号——私募证券投资基金》、《私募投资基金备案指引第2号——私募股权、创业投资基金》,基金业协会,2023年9月,简称《备案指引1号》、《备案指引2号》。
三部规定在范围上有表述的差异,但实质范围基本相符,我们引用最新的《备案指引》规定如下:
“下列投资者视为合格投资者,不再穿透核查和合并计算投资者人数:
(一)社会保障基金、企业年金等养老基金,慈善基金等社会公益基金;
(二)国务院金融监督管理机构监管的机构依法发行的资产管理产品、私募基金;
(三)合格境外机构投资者、人民币合格境外机构投资者;
(四)投资于所管理私募证券基金/私募股权基金的私募基金管理人及其员工;
(五)中国证监会规定的其他投资者。”
而当然合格投资者的效果,从三部规定来看,有所区别:
(1)《暂行办法》
#13规定,将该等投资者视为合格投资者,无需核查最低资产规模条件,产品类投资者无需穿透核查,不合并计算投资者人数;
(2)《募集办法》
#32规定,当然合格投资者可以不适用《募集办法》第17条至第21条、第26条至第31条的规定;投资者为专业投资机构的,可不适用《募集办法》第29条、第30条、第31条的规定。
我们罗列《募集办法》该等豁免条款的主旨如下:
#17:向特定对象宣传推介。
#18:采用问卷调查等方式履行特定对象确定程序,评估投资者风险识别能力和风险承担能力;投资者以书面形式承诺符合合格投资者标准。
#19:获取投资者问卷调查信息,主要包括基本信息、财务状况、投资知识、经验、偏好等。
#20:在线推介的,要设定在线特定对象确定程序。
#21:募集机构要对基金产品进行风险评级,将合适的产品推介给相匹配的投资者。
#26:与投资者签署风险揭示书。
#27:要求投资者提供资产证明或收入证明。
#28:合格投资者标准是最低投资额(100万元)及最低资产规模(自然人300万元金融资产或50万元年收入/机构1000万元净资产)两个方面。
#29:完成合投确认后方能签署基金合同;投资者享有24小时投资冷静期。
#30:冷静期回访制度。
#31:投资者有冷静期解除权。
也就是说,《募集办法》中的当然合格投资者,得以豁免特定对选确定程序、问卷调查及风险匹配、风险揭示、资产证明、冷静期这几项要求。同时,“够不上”当然合格投资者标准的“专业投资机构”,可豁免冷静期机制。
(3)《备案指引》1号及2号
《备案指引》对当然合格投资者的规定,主要新意有两点:
第一,在于第七条规定的首次出资金额豁免。也即,所有投资者(包括当然合格投资者)对基金的首次出资金额(可以理解为备案时的实缴金额)必须在100万元以上,但下列投资者除外:
对于私募证券基金,除外情形包括:养老慈善等社会公益基金、跟投管理人/员工;
对于私募股权基金,除外情形包括:养老慈善等社会公益基金、跟投管理人/员工,以及保险资金、地市级以上政府出资产业投资基金(其中,保险资金并非当然合格投资者,但特别豁免100万备案出资要求)。
第二,在于第六条规定的对风险揭示书及问卷调查的豁免。按本条规定,前述当然合格投投资者以及国务院金融监督管理机构监管的机构,可以豁免签署风险揭示书和风险调查问卷等材料。
据此,当然合格投资者和金融机构,可以豁免签署风险揭示书及风险调查问卷,不过,实务操作中稳妥起见,尤其是跟投员工这一类投资者,最好仍然是签署。
相比于合格投资者制度,投资者适当性制度针对的是投资者购买与其风险承受能力相匹配的风险层级的产品的问题。
适当性制度主要包括两部规定,
《证券期货投资者适当性管理办法》,中国证监会,2017年2月,简称《适当性办法》;
《基金募集机构投资者适当性管理实施指引(试行)》,基金业协会,2017年6月,简称《适当性指引》。
两部规定均规定,所有投资者均区分为“普通投资者”与“专业投资者”。
《适当性指引》对私募基金募集环节的影响,主要在于:
(1) 募集机构要通过风险测评问卷方式将普通投资者划分为至少五种类型(C1至C5);
(2) 募集机构对普通投资者要执行“双录”;
(3) 募集机构要建立普通投资者回访制度,对普通投资者抽取一定比例定期回访。
而专业投资者可以豁免这几个环节,无需进行风险测评问卷,无需双录,完成专业投资者认定后可投资所有风险等级的基金产品。
然而,容易产生混淆的是,在专业投资者认定的问题上,也包括两大类:
天然的专业投资者:
(一)金融机构、私募基金管理人。
(二)上述机构面向投资者发行的理财产品、私募基金。
(三)养老慈善等社会公益基金,QFII、RQFII。
需认定的专业投资者:
(四)同时符合下列条件的法人或者其他组织:
1.净资产2000万元;2.金融资产1000万元;3. 2年以上投资经历。
(五)同时符合下列条件的自然人:
1.金融资产500万元,或者最近3年年收入不低于50万元;2.具有2年投资经历,或者具有2年以上相关工作经历,或者属于金融机构/私募基金管理人高级管理人员、金融业务会计师和律师。
从这里开始,对这些特殊类型的投资者,就容易产生一些混淆了。
本处的“天然的专业投资者”,与我们前文所述的“当然合格投资者”,并不是一码事,范围也不完全相同。
“专业投资者”与“当然合格投资者”是两个体系的区分标准,不能简单划上等号。
比如,
所有登记的私募基金管理人,都是“专业投资者”,但只有跟投自家的基金,才是“当然合格投资者”(无需证明净资产1000万)。
跟投自家基金的基金管理人员工,是“当然合格投资者”(无需资产证明,投资也可以低于100万),但并不一定构成“专业投资者”,也可能是C4、C5。
根据《募集办法》的相关规定,按照时间顺序,面向合格投资者完整、合规的一般募集流程应当包括如下步骤(对应材料也可归入不同步骤):
(1)特定对象确认
涉及材料:《合格投资者承诺书》、《投资人基本信息表》、《专业投资者告知及确认书(适用于专业投资者)》、《税收居民身份声明文件》。
(2)投资者适当性匹配
涉及材料:《投资者风险调查问卷》、《投资者类型及风险匹配告知书》、《风险不匹配警示函及投资者确认书》、《跨阶认购产品申请书》。
(3)私募基金推介
涉及材料:《招募说明书》、其他推介材料。
(4)基金风险揭示
涉及材料:《风险揭示书》
(5)双录
涉及材料:录音或录像。
(6)合格投资者确认
涉及材料:投资者资产证明/收入证明文件
(7)签署基金合同
涉及材料:《基金合同》
(8)缴纳认购款
涉及材料:《缴付出资通知》
(9)投资冷静期及回访确认
涉及材料:《回访确认函》
关于这些常规募集环节,对于特殊类型的投资者,各有区别。
我们根据合格投资者、适当性匹配及备案指引的三个维度,总结出十二类特殊投资者,对应简称和范围如下:
(1)社会公益基金:社会保障基金、企业年金等养老基金,慈善基金等社会公益基金
(2)资管及私募:国务院金融监督管理机构监管的机构依法发行的资产管理产品、私募基金
(3)QFII、RQFII:合格境外机构投资者、人民币合格境外机构投资者
(4)金融机构:国务院金融监督管理机构监管的机构
(5)跟投管理人:投资于所管理私募基金的私募基金管理人
(6)跟投员工:投资于所管理私募基金的私募基金管理人的员工
(7)非跟投管理人:投资于外部私募基金的私募基金管理人
(8)非跟投员工:投资于外部私募基金的私募基金管理人的员工
(9)认定专业机构:非天然的、需提供资产证明及经历证明而认定为专业投资者的机构
(10)认定专业自然人:非天然的、需提供资产证明及经历证明而认定为专业投资者的自然人
(11)保险资金:《备案指引》所称保险资金,通常理解为保险公司自有资金
(12)地市产业基金:《备案指引》地市级以上政府出资产业投资基金
其对应的特殊募集安排如下图所示(√为需要执行,×为不需要执行):
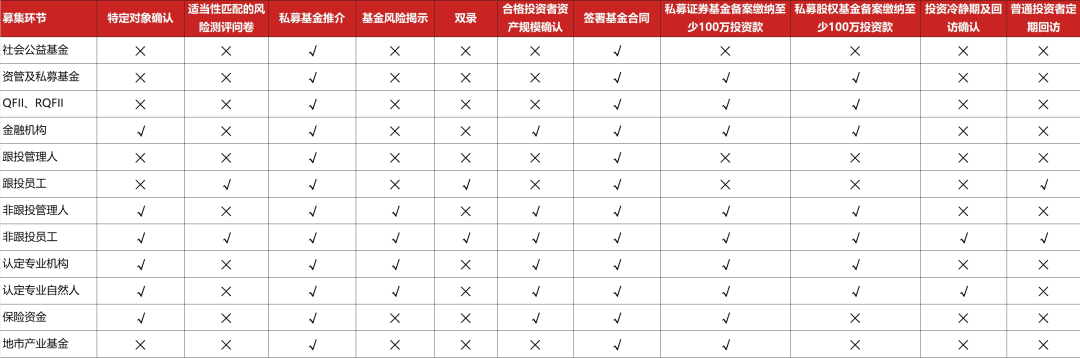
实务中,不同端口对个别条款的理解和实操依然会存在差异。从募集合规、防范风险的角度出发,依然建议从严把握豁免事项,充分做好披露和风险揭示。
本文作者:孙名琦 王东冉 郭中康
孙名琦
SUN Mingqi
手机/微信: 18501698363